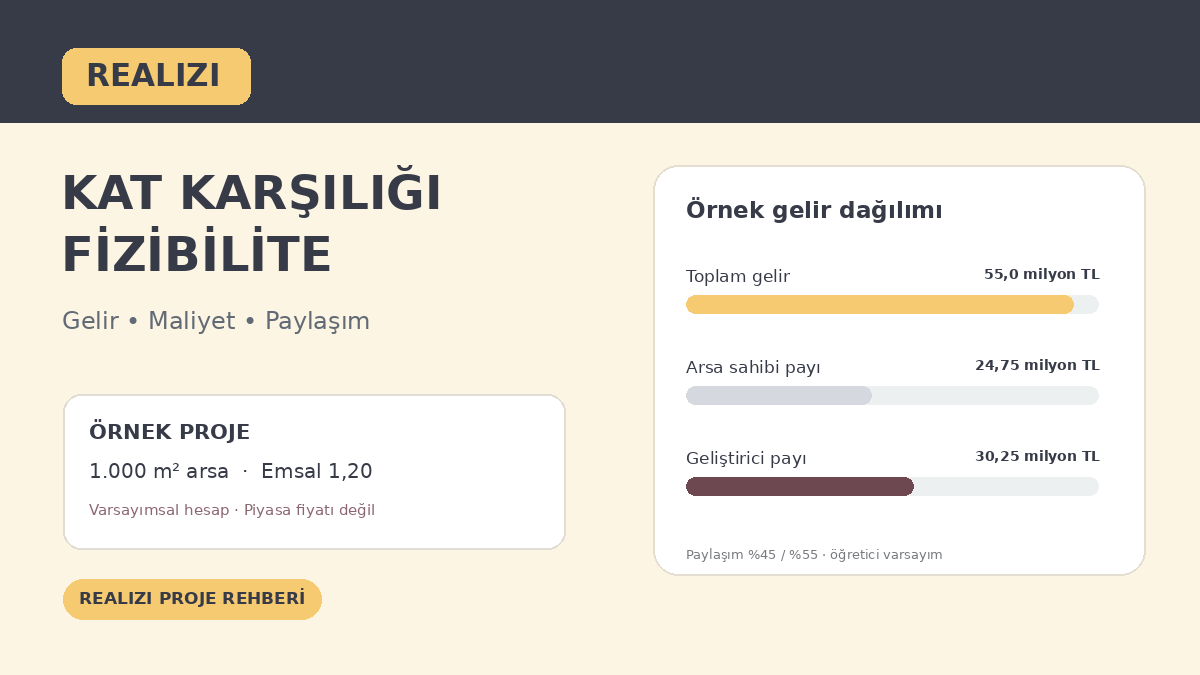
“Arsaya yüzde kaç kat karşılığı verilir?” sorusunun tek bir Türkiye cevabı yoktur. Aynı büyüklükteki iki arsada, plan koşulları, satılabilir alan, konut fiyatı, zemin, otopark, finansman ve inşaat süresi farklı olduğunda ekonomik sonuç bambaşka olabilir. Bu nedenle paylaşım oranını pazarlıkla belirlemeden önce gelir ve maliyet senaryosunu sayısallaştırmak gerekir.
Aşağıda gerçek bir Safranbolu parselini temsil etmeyen, tamamen öğretici bir örnek kullanıyoruz. Amaç “şu oranla anlaşın” demek değil, hesaplamanın hangi aşamada değiştiğini göstermek.
1. İmar hakkını belgelerden çıkarın
Hayalî parselimiz 1.000 m² olsun. İlgili idarece doğrulanmış varsayımsal KAKS/emsal değeri 1,20 kabul edilsin. Basitleştirilmiş emsale esas toplam alan 1.200 m² çıkar. Ancak bunun bağımsız bölümlere ne şekilde dağıtılacağı, ortak alanlar, emsal dışında kalabilen unsurlar, çekme mesafeleri ve yapı nizamı projeye göre ayrıca hesaplanmalıdır.
İmar planındaki kullanım, TAKS, yapı yüksekliği ve plan notları hesaba katılmadan yalnızca `arsa × emsal` formülünden daire sayısı veya nihai satılabilir alan belirlenemez. Bu aşamada mimari ön yerleşim gerekir.
2. Brüt yapım alanı ile satılabilir alanı ayırın
Örnekte projeye özel ön çalışmadan 1.600 m² toplam yapım alanı ve 1.100 m² net pazarlanabilir/satışa konu olabilecek alan çıktığını varsayıyoruz. Bu değerlerin hiçbiri belirli bir gerçek taşınmaza ait değildir.
Aradaki fark, örnek projenin sirkülasyon ve farklı alan bileşenleri hakkında bir kabuldür. Satılabilir alanı olduğundan yüksek varsaymak fizibilitedeki en ciddi hatalardan biri olabilir.
3. Satış gelirini iyimser olmayan varsayımlarla hesaplayın
Örneğin satılabilir 1.100 m² alanın ortalama gerçekleşebilir satış değeri 50.000 TL/m² olsun.
- Varsayımsal satılabilir alan: 1.100 m²
- Varsayımsal m² satış bedeli: 50.000 TL
- Toplam varsayımsal proje satış geliri: 55.000.000 TL
Burada 50.000 TL güncel Safranbolu piyasa verisi değildir. Hesap örneği için seçilmiş hayalî bir sayıdır. Gerçek çalışmada konum, daire tipi, satış takvimi, iskonto ve elde kalan stok senaryoları ayrı ayrı değerlendirilir.
4. Tüm geliştirme giderlerini görünür kılın
Yalnızca kaba inşaat veya anahtar teslim müteahhit teklifini maliyet kabul etmeyin. Proje ve ruhsat giderleri, danışmanlık, zemin işleri, kazı/iksa, altyapı bağlantıları, finansman, pazarlama, vergiler ve öngörülemeyen giderler önemlidir.
Örnek hesap için:
- Yapım maliyeti: 1.600 m² × 22.000 TL = 35.200.000 TL
- Proje, izin, altyapı ve diğer varsayımsal giderler: 4.000.000 TL
- Finansman ve zaman maliyeti: 3.000.000 TL
- Pazarlama ve diğer işlem giderleri: 2.000.000 TL
- Toplam varsayımsal geliştirici gideri: 44.200.000 TL
Bu toplam, arsa sahibine bırakılacak bağımsız bölümlerin varsayımsal gelir paylaşım etkisini henüz içermiyor. Ayrıca gerçeğe uygun maliyet teklifleriyle doğrulanması gerekiyor.
5. Paylaşım oranı projenin dengelerini nasıl değiştirir?
Toplam satış geliri varsayımı 55 milyon TL iken, arsa sahibine satış değerinin yüzde 45'ine denk bir bağımsız bölüm payı bırakıldığını düşünelim. Basitleştirilmiş bu modele göre:
- Arsa sahibine ayrılan satış değeri karşılığı: 24.750.000 TL
- Geliştiriciye kalan satış değeri karşılığı: 30.250.000 TL
- Geliştiriciye yüklenen örnek gider: 44.200.000 TL
- Geliştirici açısından sonuç: 13.950.000 TL zarar
Bu senaryo belirtilen kabuller altında ekonomik açıdan çalışmıyor. “Bölgede kat karşılığı yüzde 45 veriliyor” sözü, projenin kârlı olacağına kanıt değildir.
Dikkat: Gerçek sözleşmeler bağımsız bölümün konumuna, değerine, teslim zamanına, ilave nakit ödemeye ve vergi yüküne göre düzenlenebilir. Buradaki değer paylaşımı sadece hesap mantığını açıklamak içindir.
6. Fiyat değiştiğinde sonuç ne olur?
Diğer kabulleri sabit tutup satılabilir m² satış değerini varsayımsal olarak 80.000 TL'ye çıkaralım. Toplam gelir 88 milyon TL olur. Bunun yüzde 55'i geliştiriciye kalırsa geliştirici payı 48,4 milyon TL'ye yükselir.
44,2 milyon TL örnek gider düşüldüğünde 4,2 milyon TL kalır. Bu tutar da geliştirme süresi, riskler ve ek giderler dikkate alındığında yeterli kâr anlamına gelmeyebilir. Bir kararın tek iyi senaryoya dayanması sağlıklı değildir.
7. Arsa sahibinin yalnızca oranı değil, teslim güvenliğini değerlendirmesi gerekir
Sözleşmede paylaşım, mimari proje değişiklikleri, bağımsız bölümlerin niteliği, teslim süresi, teminatlar, gecikme, maliyet artışı, ruhsat ve iskan süreçleri açıklığa kavuşturulmalı. Tapu devri ve kat karşılığı sözleşmesinin şekli bakımından hukuki destek alınmalıdır. Bu rehber bir hukuki sözleşme örneği veya resmî değerleme değildir.
Birden fazla hissedarı bulunan arsada tüm paydaşların hakları, gereken rızalar ve yetkilendirmeler ayrı değerlendirilir. Fiilî anlaşma yapılmış olması her zaman yeterli hukuki yetki anlamına gelmez.
8. Hangi veriler değişirse fizibilite yeniden yapılmalı?
- Güncel imar/plan koşulları ve yapılaşabilir alan
- Mimari ön projeyle belirlenen bağımsız bölüm sayısı ve alanları
- Saha araştırmalarına göre temel, kazı ve zemin iyileştirme ihtiyacı
- Aynı nitelikteki gerçek satış emsalleri ve satış hızı
- Teklif alınmış güncel inşaat maliyeti ve iş programı
- Finansman oranı, tahsilat/ödeme takvimi ve vergisel model
- Arsa sahiplerinin fiilen alacağı bağımsız bölümlerin dağılımı
9. Karar vermeden önce üç senaryo hazırlayın
Tek bir fizibilite yerine temkinli, temel ve iyimser senaryoları yan yana koyun. En azından satış fiyatında düşüş, maliyette artış ve satış/tamamlanma süresinde uzama ihtimallerini stres testine tabi tutun. Projenin yalnızca en iyi senaryoda kâr sağlaması, riskin önemli bir göstergesidir.
Sonuç: Kat karşılığı fizibilitenin hedefi en yüksek paylaşım oranını bulmak değil, hukuken yapılabilir, teknik olarak uygulanabilir ve tüm taraflar için ekonomik olarak sürdürülebilir bir proje çerçevesi oluşturmaktır. Bir parsel için gerçek oran konuşmadan önce güncel imar, mimari ön yerleşim, zemin ihtiyacı ve maliyet teklifleri birlikte incelenmelidir.